Überblick
Das Projekt-Controlling in Synapcus verbindet Leistungsstand, Zeit, Honorar, Budget, Ist-Kosten und Ressourcenplanung. Ziel ist nicht nur die rückblickende Kontrolle, sondern vor allem die frühzeitige Steuerung: Abweichungen sollen sichtbar werden, solange Projektleitung und Geschäftsführung noch reagieren können.
Synapcus unterscheidet dabei zwischen der aktuellen Live-Sicht eines Projekts, zukunftsgerichteten Prognosen und historisierten Controlling-Blättern.
Wo finde ich das Projekt-Controlling?
-
Öffnen Sie Projekte.
-
Wählen Sie das gewünschte Projekt.
-
Öffnen Sie den Reiter Controlling.
Abhängig von Lizenz, Konfiguration und Berechtigung stehen folgende Bereiche zur Verfügung:
|
Bereich |
Zweck |
|---|---|
|
Performance |
Aktueller Soll-Ist-Vergleich für Leistung, Kosten und interne Stunden |
|
Meilensteine |
Terminliche Steuerung wichtiger Projektpunkte |
|
Prognosen |
Vorkalkulation, Sollvorgabe, Zwischenkalkulation und Vorausschau |
|
Aufwendungen |
Zusammensetzung der bisher angefallenen Projektkosten |
|
Blätter |
Historisierte Projektstände als Controlling-Snapshots |
Für die projektübergreifende Steuerung gibt es zusätzlich die Ansichten Performance Kostenperspektive, Performance Zeitperspektive und den BI-Bericht Controlling Auswertung Projekte.
Datenbasis und Berechnungslogik
Belastbare Auswertungen entstehen nur, wenn die zugrunde liegenden Daten regelmäßig gepflegt werden:
-
Positionen und Arbeitspakete mit Honorar, internem und externem Anteil, Budget und Controlling-Kategorie,
-
aktueller Leistungsstand je Arbeitspaket,
-
vollständig erfasste und kontierte Zeitnachweise,
-
Reise-, Material-, Fremd- und sonstige Kosten,
-
Projektbeteiligungen beziehungsweise nicht nominierte Beteiligungen mit Zeitraum, Auslastung und internem Stundensatz,
-
Projektstart, Projektende und Meilensteine,
-
Nachträge und geänderte Leistungsumfänge.
Der Projekt-Leistungsstand ist ein gewichteter Mittelwert der Leistungsstände der Positionen. Synapcus führt zusätzlich getrennte Leistungsstände für interne und externe Anteile.
Die vier Kalkulationsstufen
1. Vorkalkulation
Die Vorkalkulation zeigt je Controlling-Kategorie:
-
geplante Stunden,
-
gewichteten durchschnittlichen internen Stundensatz,
-
daraus berechnete Plankosten,
-
zugeordnetes Budget,
-
Abweichung zwischen Budget und Plankosten.
Grundformel: Plankosten = geplante Stunden × gewichteter durchschnittlicher Stundensatz.
2. Sollvorgabe
Die Sollvorgabe zerlegt die Planung auf Positionen und Arbeitspakete. Angezeigt werden insbesondere Controlling-Kategorie, Budget und geplante Stunden. Sie bildet den fachlichen Bezug zwischen Leistungsbild und Ressourcenplanung.
3. Zwischenkalkulation
Die Zwischenkalkulation bewertet den aktuellen Projektstand auf Positionsebene. Sie stellt Honorar, Fremdhonorar, Eigenhonorar, Einbehalt, Budget, Leistungsstand, anteiliges Budget, Ist-Aufwand und Abweichung gegenüber.
Grundformeln:
-
Anteiliges Budget = Budget × Leistungsstand
-
Abweichung = anteiliges Budget − Ist-Aufwand
Ein negativer Wert bedeutet, dass für den erreichten Leistungsstand mehr interner Aufwand entstanden ist als vorgesehen.
4. Vorausschau
Die Vorausschau beantwortet die Frage: Welches Ergebnis ist bei der aktuellen Planung zum Projektende zu erwarten?
Synapcus berechnet den zukünftigen Aufwand aus den noch geplanten Projektbeteiligungen ab dem aktuellen Tag bis zum jeweiligen Beteiligungsende. Berücksichtigt werden Arbeitsprofil, Auslastungsalgorithmus, geplante Stunden und interner Stundensatz. Die Werte werden nach Controlling-Kategorie zusammengefasst.
Grundformeln:
-
Voraussichtlicher Aufwand = verbleibende geplante Stunden × interner Stundensatz
-
Erwarteter Gesamtaufwand = Ist-Aufwand + voraussichtlicher Aufwand
-
Erwartete Endabweichung = Budget − erwarteter Gesamtaufwand
Die Vorausschau ist deshalb nur so belastbar wie die zukünftige Ressourcenplanung. Abgelaufene Beteiligungen liefern keinen zukünftigen Aufwand; fehlt eine gültige Anstellung, können für diese Beteiligung keine künftigen Stunden berechnet werden.
Kostenperspektive und Zielerreichungsgrad
Die Kostenperspektive vergleicht den erreichten Leistungsstand mit dem bereits verbrauchten Budget. Vereinfacht gilt:
Kostenverbrauch in % = Ist-Kosten ÷ Projektbudget
Steigt der Kostenverbrauch schneller als der Leistungsstand, zeigt Synapcus eine Warnung. Der Zielerreichungsgrad (ZEG) verdichtet zusätzlich den Vergleich von anteiligem internem Budget und anteiligen Nebenkosten mit den entsprechenden Ist-Kosten in einer farblichen beziehungsweise sternebasierten Bewertung.
Zeitperspektive
Die Zeitperspektive vergleicht:
-
den fachlichen Leistungsstand des Projekts und
-
den bereits verbrauchten Anteil der geplanten Projektdauer.
Ist beispielsweise 60 % der Projektdauer verstrichen, aber erst 45 % der Leistung erreicht, besteht terminlicher Handlungsbedarf.
Controlling-Blätter und Historie
Die aktuelle Performance verändert sich mit jeder neuen Buchung oder Planungsänderung. Ein Controlling-Blatt speichert dagegen einen Projektstand als Snapshot. Dadurch lassen sich Entwicklungen über mehrere Stichtage nachvollziehen.
Die technische Lösung unterstützt einen geplanten monatlichen Lauf sowie die manuelle Erstellung. Ob die automatische Erstellung aktiv ist, hängt von der jeweiligen Installation ab. Die manuelle Erstellung erfolgt im Projekt unter Controlling → Blätter.
Praxisbeispiel Generalplaner
Ein Generalplaner führt Architektur, Tragwerksplanung, TGA und weitere Fachplaner in einem Projekt zusammen.
Empfohlene Struktur:
-
Positionen nach Leistungsphasen oder beauftragten Teilleistungen,
-
Controlling-Kategorien nach Fachdisziplinen,
-
interne Projektbeteiligungen für eigene Planungsleistungen,
-
Fremdhonorare für externe Fachplaner,
-
getrennte Pflege von Eigenhonorar, Fremdhonorar und Einbehalt.
Beispiel: Das interne Budget der TGA-Koordination beträgt 80.000 €. Bei 50 % Leistungsstand liegt das anteilige Budget bei 40.000 €. Der Ist-Aufwand beträgt 37.000 €, die Vorausschau weitere 39.000 €. Die Zwischenkalkulation zeigt aktuell +3.000 €, die Endvorausschau jedoch nur noch +4.000 € auf das Gesamtbudget. Die Projektleitung erkennt frühzeitig, dass die verbleibende Reserve gering ist.
Praxisbeispiel Generalunternehmer
Ein Generalunternehmer steuert Eigenleistungen, Nachunternehmer, Material, Baustellengemeinkosten und Nachträge.
Empfohlene Struktur:
-
Positionen nach Bauabschnitten oder Gewerken,
-
eigene Mannschaften als interne Beteiligungen,
-
Nachunternehmer als externe Leistungsanteile beziehungsweise Fremdhonorare,
-
Material-, Reise- und sonstige Kosten konsequent projektbezogen erfassen,
-
Nachträge als eigene Positionen dokumentieren, damit Budget und Leistungsumfang gemeinsam fortgeschrieben werden.
Beispiel: Für den Ausbau sind 600.000 € Budget vorgesehen. Bei 40 % Leistungsstand beträgt das anteilige Soll 240.000 €. Sind bereits 255.000 € Kosten angefallen, liegt die aktuelle Abweichung bei −15.000 €. Zeigt die Ressourcen- und Nachunternehmerplanung weitere 390.000 € erwarteten Aufwand, ergibt sich eine prognostizierte Überschreitung von 45.000 €. Mögliche Maßnahmen sind Nachtragsprüfung, Neuverhandlung eines Nachunternehmerpakets, Anpassung der Einsatzplanung oder technische Optimierung.
Empfohlener Controlling-Zyklus
-
Zeitnachweise und Aufwendungen vollständig buchen.
-
Leistungsstände der Arbeitspakete aktualisieren.
-
Beteiligungen und Restaufwände prüfen.
-
Zwischenkalkulation analysieren.
-
Vorausschau und erwartete Endabweichung bewerten.
-
Termin- und Kostenmaßnahmen dokumentieren.
-
Controlling-Blatt als Stichtagsnachweis erstellen.
-
Projektportfolio in Kosten- und Zeitperspektive prüfen.
Wichtige Abgrenzungen
-
Honorar ist die Vergütung der Leistung; Budget ist der für die Leistung vorgesehene Aufwand.
-
Zwischenkalkulation bewertet den bisher erreichten Stand; Vorausschau ergänzt den erwarteten Restaufwand.
-
Live-Ansichten zeigen den aktuellen Datenstand; Controlling-Blätter bewahren einen historischen Stichtag.
-
Eine positive aktuelle Abweichung bedeutet nicht automatisch ein positives Endergebnis. Dafür ist die Vorausschau entscheidend.
Benutzeroberfläche im Einzelprojekt
Registerkarte Performance
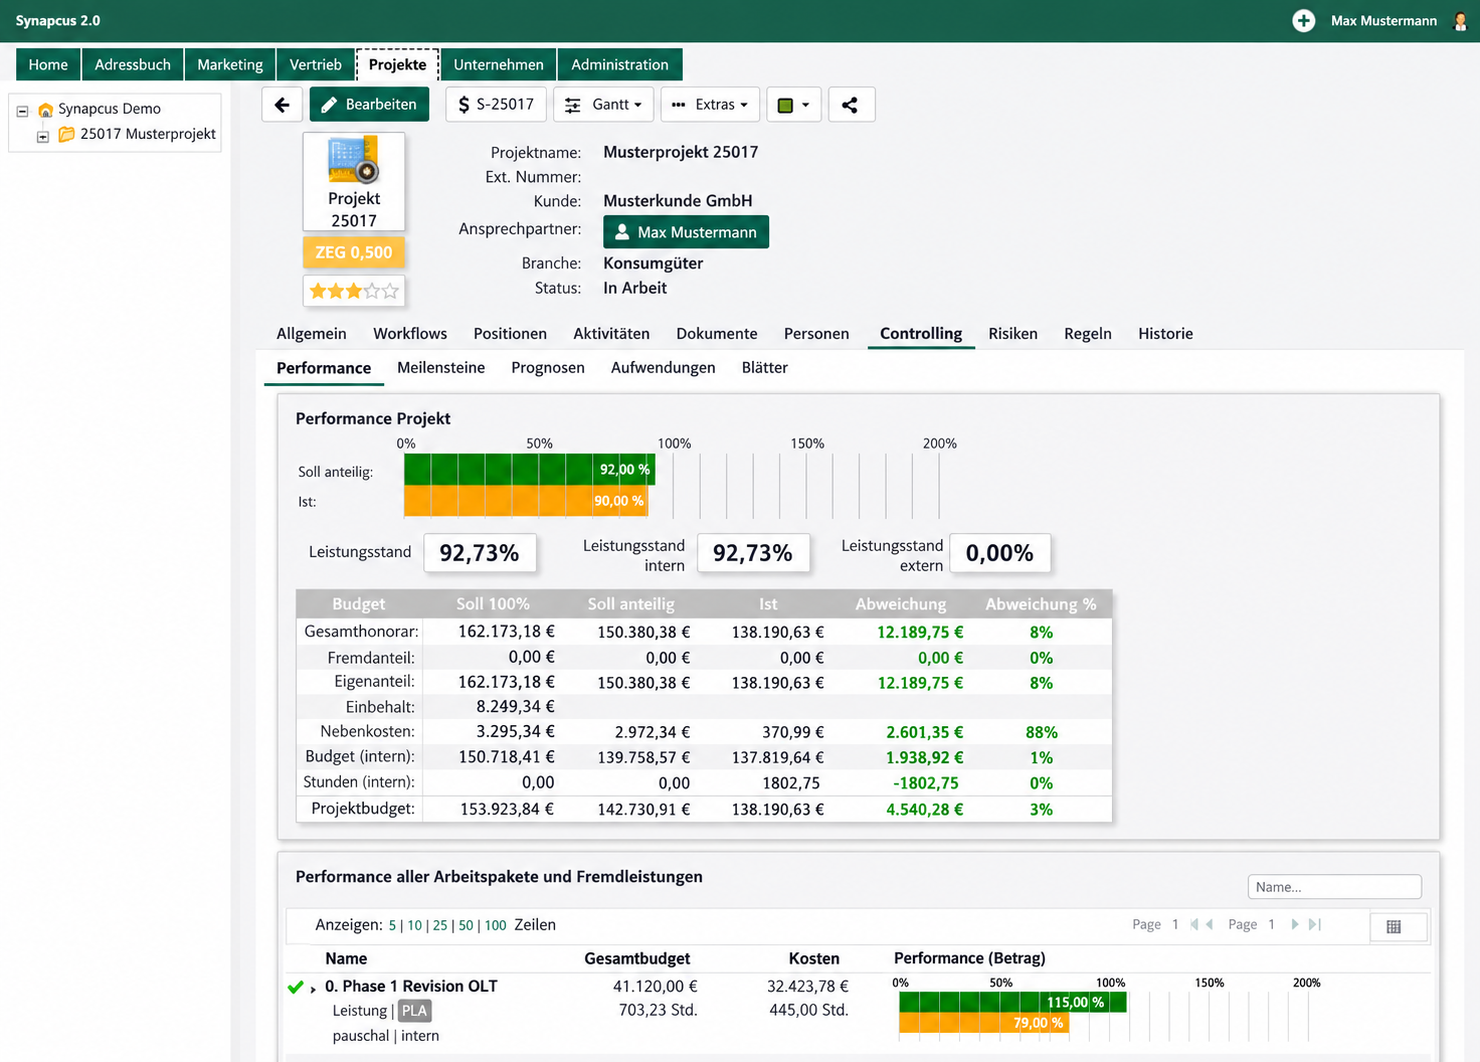
Im oberen Bereich zeigt das Balkendiagramm Soll anteilig und Ist. Darunter stehen der gesamte, interne und externe Leistungsstand. Die Tabelle gliedert Gesamthonorar, Fremdanteil, Eigenanteil, Einbehalt, Nebenkosten, internes Budget, interne Stunden und Projektbudget jeweils in Soll 100 %, Soll anteilig, Ist und Abweichung. Grüne Werte kennzeichnen eine positive Reserve; negative Werte sind kritisch zu prüfen.
Registerkarte Prognosen
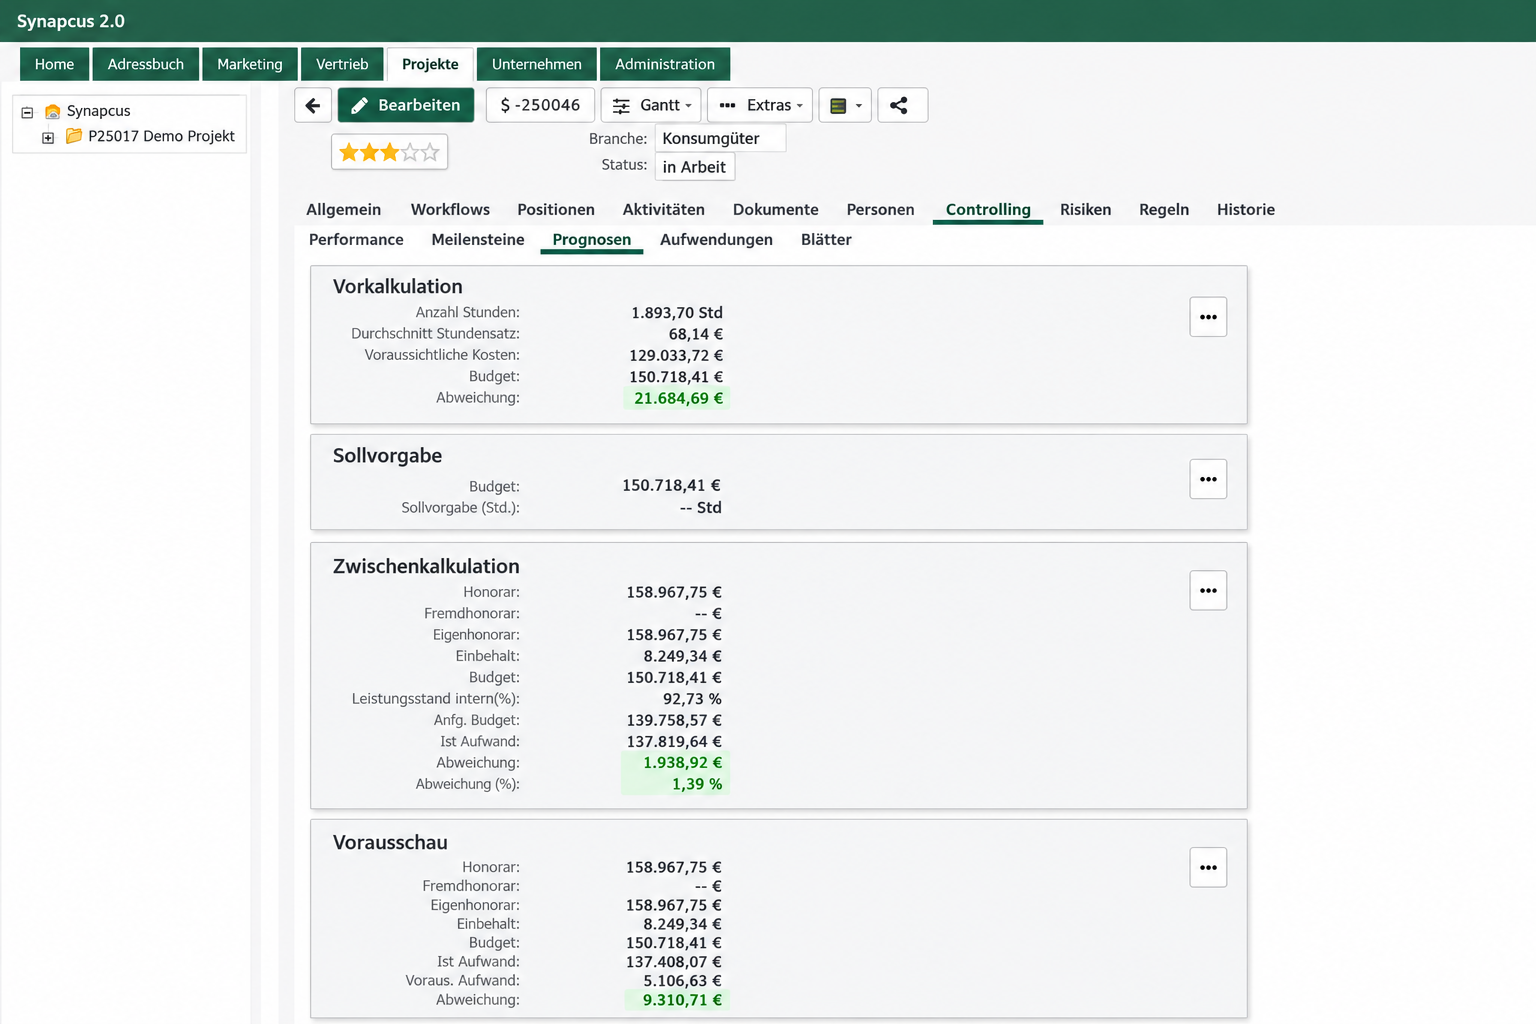
Die vier Karten Vorkalkulation, Sollvorgabe, Zwischenkalkulation und Vorausschau zeigen zunächst die Summen. Über die Schaltfläche mit den drei Punkten öffnen Sie die jeweilige Detailtabelle. Dort können Positionen beziehungsweise Controlling-Kategorien durchsucht, gruppiert und – abhängig von der Ansicht – kopiert oder als PDF beziehungsweise Excel exportiert werden.
Registerkarte Aufwendungen
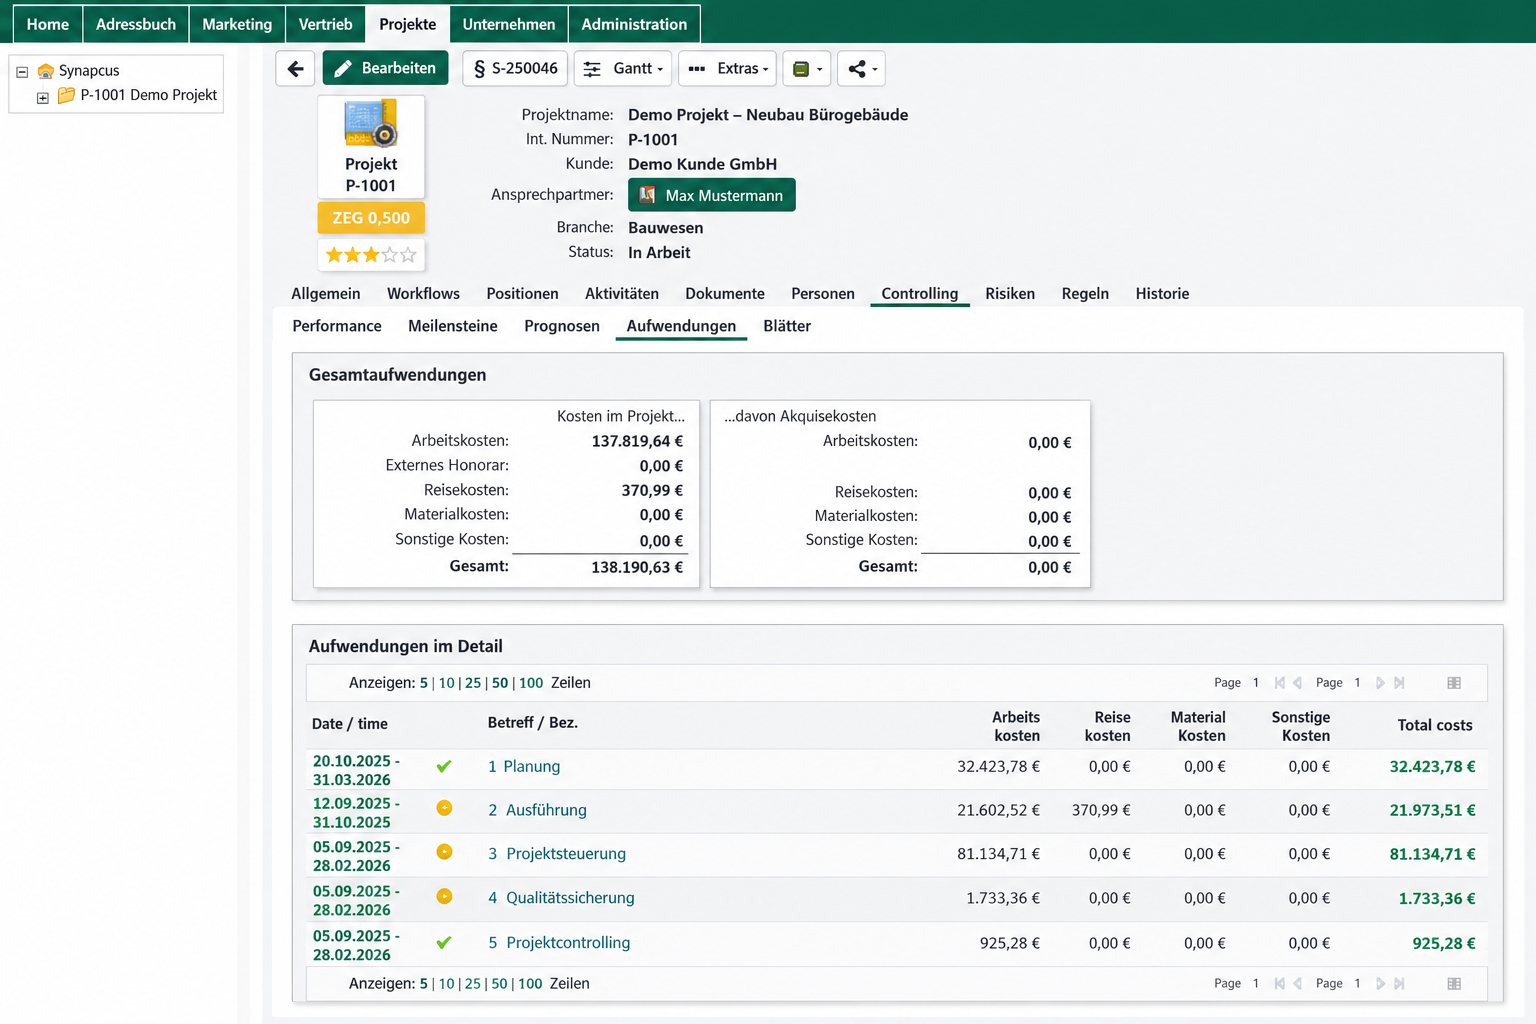
Gesamtaufwendungen trennt Arbeitskosten, externes Honorar, Reise-, Material- und sonstige Kosten; gegebenenfalls werden übernommene Akquisekosten separat ausgewiesen. In Aufwendungen im Detail sehen Sie Zeitraum, Arbeitspaket beziehungsweise Bezeichnung sowie die einzelnen Kostenarten. Die Suche und Seitensteuerung helfen bei umfangreichen Projekten.
Verwandte Themen
Controlling-Kategorie als gemeinsamer Auswertungsschlüssel
Die Controlling-Kategorie verbindet das Budget und den Leistungsstand einer Position mit den Planstunden, Ist-Kosten und der Vorausschau der zugehörigen Beteiligungen. Position und interne Beteiligung sollten deshalb fachlich derselben Kategorie zugeordnet sein.
Controlling-Kategorien richtig verwenden
Risiken im Controlling berücksichtigen
Risikoeinträge ersetzen keine Kosten- oder Terminprognose. Sobald ein Risiko voraussichtlich Budget, Aufwand oder Termine beeinflusst, sollten die erwarteten Folgen in Zwischenkalkulation, Vorausschau, Ressourcenplanung und gegebenenfalls im Nachtragsmanagement berücksichtigt werden. Die Bewertung und Maßnahmen bleiben im Risikomanagement nachvollziehbar.