Zweck
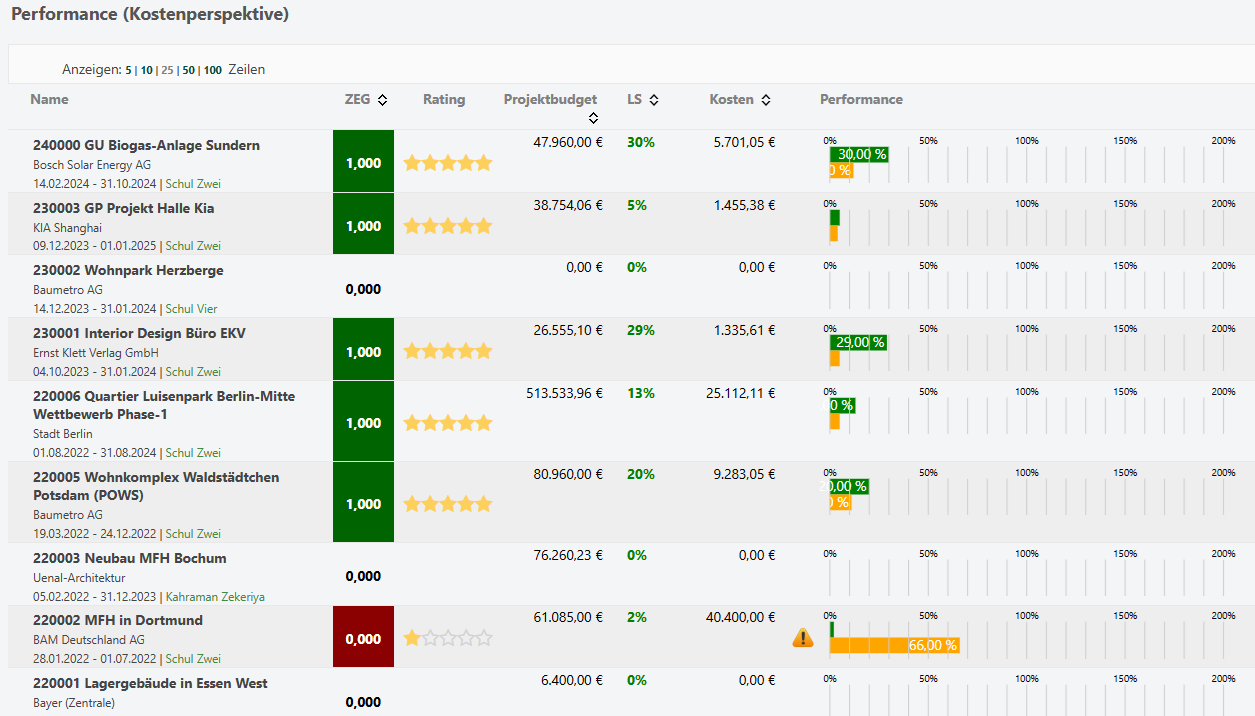
Die Ansicht Performance Kostenperspektive zeigt alle aktiven Projekte in einer kompakten Live-Übersicht. Sie beantwortet die Frage: Entspricht der bisherige Kostenverbrauch dem erreichten Leistungsstand?
Benutzeroberfläche öffnen
-
Öffnen Sie Projekte.
-
Wählen Sie Performance Kostenperspektive.
-
Öffnen Sie ein auffälliges Projekt über seinen Namen.
Aufbau der Benutzeroberfläche
|
Anzeige |
Bedeutung |
|---|---|
|
Projektname |
Link zum Projekt |
|
ZEG |
Numerischer Zielerreichungsgrad |
|
Rating |
Sterne- und Farbdarstellung des ZEG |
|
Projektbudget |
Geplanter Gesamtaufwand |
|
LS |
Gewichteter Leistungsstand |
|
Kosten |
Bisher angefallene Gesamtkosten |
|
Warnsymbol |
Kostenverbrauch liegt vor dem Leistungsstand |
|
Performance-Diagramm |
Vergleich Leistungsstand und Kostenverbrauch |
Berechnung und Warnlogik
Kostenverbrauch in % = Ist-Kosten ÷ Projektbudget. Ist der Kostenverbrauch größer als der Leistungsstand, zeigt Synapcus eine Warnung. Übersteigt der Kostenverbrauch 100 %, erscheint ein deutlicher Gefahrenhinweis.
Beispiel: Budget 1.000.000 €, Leistungsstand 45 %, Ist-Kosten 520.000 €. Der Kostenverbrauch beträgt 52 % und liegt sieben Prozentpunkte vor der Leistung.
Zielerreichungsgrad (ZEG)
Der ZEG vergleicht anteiliges internes Budget und anteilige Nebenkosten mit internen Ist-Arbeitskosten und tatsächlichen Nebenkosten:
(Ist-Arbeitskosten + Ist-Nebenkosten) ÷ (anteiliges internes Budget + anteilige Nebenkosten)
|
Kostenquote |
ZEG |
Interpretation |
|---|---|---|
|
unter 90 % |
1,00 |
sehr gute Zielerreichung |
|
90 % bis unter 95 % |
0,75 |
günstiger Bereich |
|
95 % bis 100 % |
0,50 |
Plan weitgehend ausgeschöpft |
|
über 100 % bis unter 105 % |
0,25 |
Überschreitung beginnt |
|
ab 105 % |
0,00 |
deutliche Überschreitung |
|
kein anteiliges Soll |
leer |
Datenbasis fehlt |
Welche Kosten fließen ein?
-
interne Arbeitskosten,
-
externe Kosten und Fremdleistungen,
-
Reise-, Material- und sonstige Kosten,
-
Kosten aus der zugrunde liegenden Verkaufschance,
-
optional importierte Projektkosten.
Typische Ursachen einer Warnung
-
Leistungsstand nicht aktualisiert,
-
zu viele interne Stunden für den erreichten Stand,
-
höhere Fremdleistungs- oder Materialkosten,
-
Nachtrag begonnen, aber noch nicht budgetiert,
-
falsche Kontierung oder Stundensätze.
Beispiel Generalplaner
Bei 300.000 € internem Budget und 40 % Leistungsstand stehen anteilig 120.000 € zur Verfügung. Liegen Arbeitskosten bereits bei 128.000 € und Nebenkosten über Plan, sind Fachplanerkoordination, zusätzliche Varianten und offene Nachträge zu prüfen.
Beispiel Generalunternehmer
Ein Ausbaupaket besitzt 800.000 € Budget. Bei 35 % Leistungsstand wären 280.000 € anteilig plausibel; tatsächlich sind 315.000 € angefallen. Eigenleistung, Nachunternehmer, Material und Baustellengemeinkosten müssen getrennt geprüft werden. Erst die Vorausschau zeigt, ob es sich um Vorleistung oder eine echte Endüberschreitung handelt.
Empfohlene Reaktion
-
Leistungsstände prüfen.
-
Kostenbuchungen und Kontierung kontrollieren.
-
Abweichung nach internen, externen und Nebenkosten trennen.
-
Ressourcenplanung und Vorausschau aktualisieren.
-
Nachträge prüfen und Maßnahmen dokumentieren.
Die Kostenperspektive ist eine Live-Sicht. Für das erwartete Endergebnis ist die Vorausschau maßgeblich; historische Vergleiche erfolgen über Controlling-Blätter.